
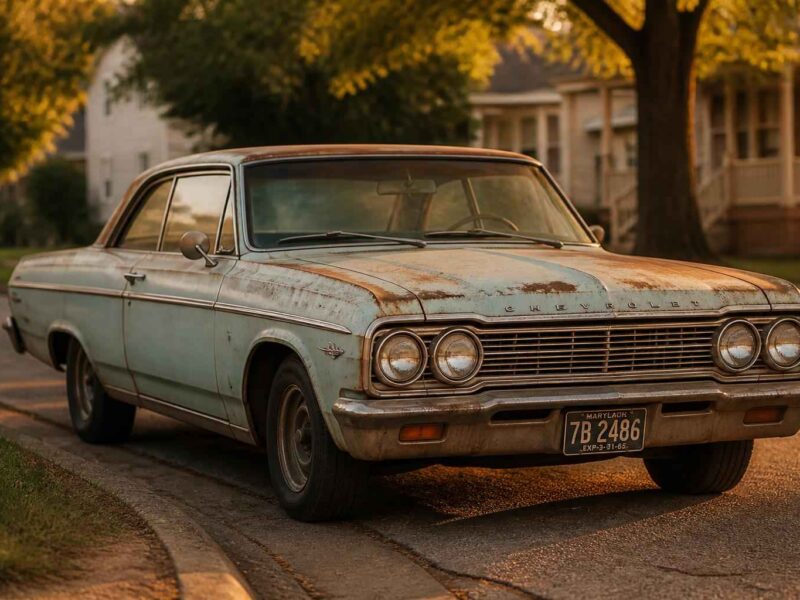
Wiek a wartość samochodu – jak ocenić opłacalność zakupu auta używanego?

Wiek a wartość samochodu są ze sobą powiązane, ale rocznik nie wystarcza do oceny opłacalności zakupu. Starsze auto może kosztować mniej na rynku, a jednocześnie generować większe wydatki na naprawy, części i ubezpieczenie. Z kolei młodszy samochód nie zawsze jest lepszą inwestycją, jeśli ma niejasną historię, wysoki przebieg albo był zaniedbywany.
Dlatego warto patrzeć na samochód nie tylko przez pryzmat ceny zakupu, lecz także całkowitego kosztu posiadania. Dopiero połączenie wieku, stanu technicznego, przebiegu, historii serwisowej i sposobu użytkowania pokazuje, czy dana oferta jest rzeczywiście korzystna.
| Wiek samochodu | Typowa sytuacja rynkowa | Najważniejsze ryzyko kosztowe |
|---|---|---|
| 5–7 lat | Auto nadal atrakcyjne dla rynku wtórnego | Droższe przeglądy, elektronika, elementy eksploatacyjne |
| 10–15 lat | Wyraźnie niższa cena zakupu i większe zróżnicowanie ofert | Korozja, zużycie podzespołów, kumulacja napraw |
| Powyżej 15 lat | Cena zależy głównie od stanu, wersji i historii | Nieprzewidywalne awarie i ograniczona dostępność niektórych części |
Wiek samochodu – dlaczego jest kluczowy dla jego wartości?
Rocznik wpływa na wartość auta, ponieważ z upływem czasu zmienia się nie tylko jego wygląd, lecz także technologia, poziom bezpieczeństwa, dostępność części i oczekiwania kupujących. Samochód traci na wartości już od momentu pierwszej rejestracji, ale tempo spadku nie jest stałe. Zwykle najszybsza deprecjacja przypada na pierwsze lata użytkowania, później cena stabilizuje się, a w przypadku bardzo starych aut coraz bardziej zależy od konkretnego egzemplarza.
Wiek pojazdu jest więc wskaźnikiem ryzyka, a nie samodzielną diagnozą. Dwa samochody z tego samego rocznika mogą mieć zupełnie inną wartość. Jeden może mieć kompletną dokumentację, regularnie wymieniany olej i zadbane nadwozie. Drugi, mimo podobnego przebiegu, może wymagać napraw zawieszenia, układu hamulcowego, klimatyzacji i usunięcia korozji.
Znaczenie ma również sposób eksploatacji. Auto jeżdżące głównie po mieście może mieć zużyte sprzęgło, dwumasowe koło zamachowe, hamulce i elementy zawieszenia, mimo umiarkowanego przebiegu. Samochód pokonujący długie trasy może być mechanicznie mniej obciążony, ale mieć większy przebieg i zużyte fotele, kierownicę czy elementy wnętrza. Dlatego fraza „przebieg a wiek” nie powinna prowadzić do prostego wniosku, że niższy przebieg zawsze oznacza lepszy zakup.
Deprecjacja: jak wiek auta wpływa na jego cenę rynkową?
Deprecjacja samochodu to spadek jego wartości w czasie. Wpływają na nią wiek, przebieg, marka, model, wersja silnikowa, popularność danego nadwozia, stan techniczny, historia szkód oraz ogólna sytuacja na rynku. Nie ma jednej uniwersalnej tabeli, która pozwalałaby wyliczyć cenę każdego auta. Można jednak wskazać typowe etapy utraty wartości.
W pierwszych latach kupujący płaci między innymi za aktualność konstrukcji, gwarancję, nowoczesne systemy bezpieczeństwa i mniejsze prawdopodobieństwo nieplanowanych napraw. Po kilku latach samochód staje się bardziej dostępny dla nabywców szukających rozsądnego kompromisu między ceną a ryzykiem. Po przekroczeniu około 10 lat rocznik zaczyna mieć większe znaczenie dla finansowania, ubezpieczenia i postrzegania auta przez rynek. Nie oznacza to jednak automatycznego, gwałtownego spadku wartości dokładnie w tym momencie.
Orientacyjne przedziały spadku wartości mogą wyglądać następująco:
| Segment i wiek | Orientacyjny spadek względem ceny nowego auta | Co najbardziej wpływa na cenę |
|---|---|---|
| Popularne auto miejskie, 5–7 lat | Często około 40–60% | Stan, przebieg, silnik i popyt na model |
| Samochód kompaktowy, 10–12 lat | Często około 60–75% | Korozja, historia serwisowa i przewidywane naprawy |
| Auto klasy wyższej, 10–15 lat | Nawet około 70–85% | Koszt elektroniki, zawieszenia i części specjalistycznych |
| Youngtimer lub auto kolekcjonerskie | Nieprzewidywalny; możliwy wzrost wartości | Oryginalność, kompletność, rzadkość i stan |
Podane zakresy są wyłącznie orientacyjne. Nie należy stosować ich jak kalkulatora do konkretnego ogłoszenia. Popularny, prosty w naprawie model może po kilkunastu latach utrzymywać cenę lepiej niż młodsze, skomplikowane auto klasy wyższej. W praktyce rynek dyskontuje nie tylko wiek, ale również przyszłe koszty utrzymania.
Na cenę wpływa także historia pojazdu. Samochód bez potwierdzonego przebiegu, z niejasnym pochodzeniem lub naprawą powypadkową może być wart mniej, nawet jeśli wizualnie wygląda dobrze. Z drugiej strony zadbane auto z pełną dokumentacją, wymienionymi elementami eksploatacyjnymi i dobrym stanem nadwozia może kosztować więcej niż przeciętne egzemplarze z tego samego rocznika. Wyższa cena ma sens tylko wtedy, gdy znajduje potwierdzenie w dokumentach i niezależnych oględzinach.
Warto pamiętać o wpływie wieku na odszkodowanie z AC. Przy szkodzie całkowitej ubezpieczyciel zazwyczaj odnosi się do wartości rynkowej samochodu ustalonej zgodnie z warunkami konkretnej polisy. Im starsze auto, tym niższa może być suma ubezpieczenia i wypłata. Znaczenie mają również udział własny, sposób ustalenia wartości pojazdu, amortyzacja części oraz metoda rozliczenia szkody. Tych warunków nie należy uogólniać — trzeba sprawdzić je w dokumentach przed zawarciem umowy.
Całkowity koszt posiadania (TCO): co faktycznie kosztuje starszy samochód?
Cena zakupu pokazuje tylko początek wydatków. TCO samochodu, czyli całkowity koszt posiadania, obejmuje między innymi utratę wartości, paliwo, ubezpieczenie, przeglądy, naprawy, opony, części i opłaty związane z użytkowaniem. Przy porównaniu dwóch aut trzeba policzyć koszty w tym samym okresie, na przykład w ciągu trzech lat albo przy założonym przebiegu 60 tysięcy kilometrów.
Starszy samochód zwykle ma niższą cenę wejścia. Nie oznacza to jednak, że różnica pozostanie w kieszeni właściciela. Jeżeli po zakupie trzeba wykonać serwis hamulców, wymienić sprzęgło, naprawić klimatyzację i usunąć korozję, początkowa oszczędność szybko maleje. Z kolei młodsze auto może tracić więcej na wartości, ale przez pierwsze lata wymagać mniej niespodziewanych napraw.
Przykładowe, hipotetyczne porównanie może wyglądać tak: samochód kompaktowy w wieku 6 lat kosztuje 45 tysięcy złotych, a podobny model w wieku 12 lat — 25 tysięcy złotych. Przy trzyletnim użytkowaniu starsze auto może wymagać większego budżetu na naprawy, na przykład 9–14 tysięcy złotych, podczas gdy młodszy egzemplarz może pochłonąć 4–8 tysięcy złotych. Nie są to dane dla konkretnego modelu, lecz sposób myślenia o kosztach. Do obu wariantów trzeba doliczyć paliwo, OC, opony, przeglądy i przewidywaną utratę wartości.
Jeśli młodszy samochód straci w tym czasie 8 tysięcy złotych, a starszy 4 tysiące, różnica w cenie zakupu nie wynosi już 20 tysięcy, lecz mniej po uwzględnieniu amortyzacji. Następnie należy odjąć lub dodać różnicę w naprawach. Właśnie dlatego kalkulator kosztów auta powinien obejmować cały okres posiadania, a nie tylko kwotę na fakturze lub umowie.
Koszty napraw i części
W starszym aucie zużycie często pojawia się kaskadowo. Awaria jednego elementu nie zawsze oznacza poważny problem, ale podczas naprawy mogą ujawnić się kolejne zaniedbania. Przykładowo wymiana elementów zawieszenia może pokazać zużyte przewody hamulcowe, nieszczelności albo korozję mocowań. Nie da się tego wiarygodnie ocenić na podstawie samego rocznika.
Znaczenie ma dostępność części. Do popularnych modeli zwykle łatwiej znaleźć zarówno części oryginalne, jak i zamienniki. W przypadku rzadkiej wersji, nietypowego silnika lub zaawansowanego wyposażenia koszty mogą rosnąć, a czas oczekiwania na elementy się wydłużać. To ważna różnica między prostym starszym autem a wieloletnim samochodem klasy wyższej, który był tani w zakupie, ale drogi w serwisie.
Przed zakupem warto zapytać niezależny warsztat o typowe pozycje serwisowe dla konkretnej wersji. Nie chodzi o zdalne stwierdzenie, że dany samochód na pewno się zepsuje, lecz o przygotowanie budżetu na elementy, które przy danym wieku i przebiegu mogą wymagać kontroli.
Ubezpieczenie OC i AC w praktyce
Wysokość OC nie wynika wyłącznie z wieku samochodu. Ubezpieczyciel bierze pod uwagę między innymi profil kierowcy, miejsce zamieszkania, historię szkód, pojemność silnika i sposób użytkowania. Starszy samochód może mieć tańsze OC ze względu na niższą wartość, ale nie jest to reguła. Dla kalkulacji TCO trzeba porównać rzeczywiste oferty, a nie zakładać z góry, że rocznik obniży składkę.
W AC istotna jest relacja składki do wartości pojazdu. Przy aucie o niskiej wartości pełne AC może być nieproporcjonalnie drogie albo dostępne na ograniczonych warunkach. Czasem rozsądniejszy będzie wariant obejmujący kradzież, żywioły lub szkody całkowite, ale tylko wtedy, gdy zakres i wyłączenia odpowiadają realnemu ryzyku. Właściciel powinien sprawdzić, czy części są rozliczane według cen oryginalnych czy zamienników oraz jak ubezpieczyciel traktuje amortyzację.
Ubezpieczenie a wiek auta: OC i AC – co warto wykupić?
Dla właściciela starszego samochodu podstawą pozostaje OC, którego zakres wynika z przepisów, a cena zależy od indywidualnej kalkulacji ubezpieczyciela. Sam wiek pojazdu nie pozwala przewidzieć składki. Dwa podobne auta mogą mieć różne ceny polisy ze względu na właściciela, historię ubezpieczeniową i miejsce użytkowania.
Przy AC trzeba odpowiedzieć na inne pytanie: jaką stratę finansową trudno byłoby samodzielnie pokryć? Dla dziesięcioletniego auta o umiarkowanej wartości pełne AC może nie być opłacalne, jeśli składka jest wysoka, a odszkodowanie zostanie pomniejszone o udział własny lub amortyzację. Inaczej wygląda sytuacja, gdy samochód jest trudny do zastąpienia, ma rzadką wersję, jest youngtimerem albo jest parkowany w miejscu, gdzie ryzyko kradzieży lub uszkodzenia jest podwyższone.
W przypadku samochodu zabytkowego lub kolekcjonerskiego standardowa polisa może nie odpowiadać jego rzeczywistej wartości. Warto wtedy zweryfikować, czy ubezpieczyciel uwzględnia wycenę rzeczoznawcy, wartość ustaloną w umowie i specyfikę części. Nie należy jednak zakładać, że każda polisa dla starszego auta działa według tych samych zasad.
Przed zakupem AC dla samochodu powyżej 10 lat warto zadać ubezpieczycielowi kilka konkretnych pytań:
- Jak ustalana jest wartość pojazdu w dniu zawarcia umowy i w dniu szkody?
- Czy polisa obejmuje kradzież, żywioły, wandalizm oraz szkodę całkowitą?
- Czy przy wypłacie stosowana jest amortyzacja części lub udział własny?
- Jakie części mogą zostać użyte przy naprawie i jak rozliczana jest robocizna?
- Czy wymagane są dodatkowe zabezpieczenia, wycena albo oględziny auta?
- Jakie są limity wieku pojazdu przy przedłużeniu polisy?
Nie warto obniżać składki przez wybór zbyt wąskiego zakresu bez zrozumienia konsekwencji. Tania polisa może nie obejmować ryzyka, którego właściciel najbardziej się obawia. Z drugiej strony ubezpieczenie nie powinno być kupowane automatycznie tylko dlatego, że samochód jest cenny emocjonalnie. Liczy się możliwa strata, realne warunki umowy i koszt ochrony w całym okresie użytkowania.
Jak ocenić samochód starszy? Praktyczny checklist przed zakupem
Ocena starszego samochodu powinna łączyć analizę dokumentów, oględziny i jazdę próbną. Żaden z tych elementów nie zastępuje pozostałych. Czyste wnętrze nie potwierdza dobrego stanu mechanicznego, a regularnie stemplowana książka serwisowa nie wyklucza poważnej szkody. Historia pomaga ocenić sposób obsługi, ale aktualny stan trzeba sprawdzić osobno.
Przed spotkaniem warto porównać cenę z podobnymi ofertami. Zbyt niska kwota może wynikać z pilnej sprzedaży, ale może też sygnalizować ukryte koszty. Zbyt wysoka cena również nie świadczy automatycznie o jakości. Do porównania rynku można wykorzystać różne źródła informacji, w tym materiały publikowane przez skup aut Bydgoszcz, traktując je jako dodatkowy punkt odniesienia, a nie zastępstwo niezależnej wyceny.
Podczas oględzin należy sprawdzić, czy szczeliny między elementami nadwozia są równe, czy lakier ma podobny odcień i czy na progach, podłodze oraz rantach nadkoli nie ma śladów korozji. Pomiar grubości lakieru może wskazać miejsca napraw, ale sam wynik nie mówi, jak wykonano naprawę ani czy samochód jest bezpieczny. W razie wątpliwości potrzebne są oględziny osoby, która ma odpowiednie wyposażenie i doświadczenie diagnostyczne.
Praktyczna checklista może wyglądać tak:
- Dokumenty: sprawdź numer VIN, zgodność danych, historię badań technicznych, faktury i informacje o wcześniejszych naprawach.
- Nadwozie: obejrzyj podłużnice, progi, podłogę, miejsca mocowania zawieszenia, szyby, lampy i ślady korozji.
- Silnik: zwróć uwagę na wycieki, nierówną pracę, dymienie, kontrolki oraz trudności z rozruchem na zimno.
- Układ napędowy: podczas jazdy sprawdź sprzęgło, skrzynię biegów, reakcję silnika i ewentualne drgania.
- Zawieszenie i hamulce: posłuchaj stuków, sprawdź ściąganie auta, bicie na kierownicy i zachowanie przy hamowaniu.
- Elektronika: przetestuj klimatyzację, szyby, centralny zamek, czujniki, multimedia i wszystkie kontrolki po uruchomieniu.
- Jazda próbna: wykonaj ją na różnych nawierzchniach i przy zimnym silniku, jeśli sprzedający to umożliwia.
- Niezależna diagnostyka: przed podpisaniem umowy zleć kontrolę w wybranym przez siebie warsztacie lub stacji diagnostycznej.
Czerwone flagi to między innymi presja na szybką decyzję, brak zgody na jazdę próbną, rozgrzany silnik przed przyjazdem kupującego, niespójność między deklarowanym przebiegiem a zużyciem wnętrza oraz brak dokumentów potwierdzających kluczowe naprawy. Każdy z tych sygnałów wymaga wyjaśnienia, ale nie przesądza samodzielnie o wadzie auta.
Najważniejsza jest niezależna diagnostyka, zwłaszcza gdy zakup pochłania większość oszczędności. Mechanik może wykryć usterki, lecz nawet badanie nie przewidzi każdej przyszłej awarii. Wynik należy traktować jako ocenę stanu na dzień kontroli, a nie gwarancję bezproblemowej eksploatacji. Przy starszym samochodzie warto mieć rezerwę finansową na serwis początkowy i nie kupować auta za całość dostępnego budżetu.
Podsumowanie: kiedy starszy samochód jest dobrym wyborem?
Starszy samochód może być rozsądnym zakupem, jeśli ma potwierdzoną historię, dobry stan techniczny, dostępne części i cenę uwzględniającą możliwe naprawy. Szczególnie dobrze sprawdza się wtedy, gdy właściciel akceptuje niższą wartość rynkową, potrafi zaplanować serwis i zachowuje finansową rezerwę.
Młodszy model będzie lepszym wyborem, gdy najważniejsze są przewidywalność kosztów, wyższy poziom bezpieczeństwa, mniejsze ryzyko awarii i możliwość korzystania z szerszej ochrony ubezpieczeniowej. Dopłata ma sens, jeśli ogranicza prawdopodobieństwo dużych wydatków, a nie tylko zapewnia nowszy rocznik na papierze.
Przy porównaniu ofert policz cenę zakupu, przewidywaną utratę wartości, paliwo, OC lub AC, serwis i potencjalne naprawy. Następnie sprawdź samochód niezależnie. Wiek jest ważną wskazówką, ale dopiero stan, historia i całkowity koszt posiadania pokazują realną wartość auta.


Najnowsze komentarze